
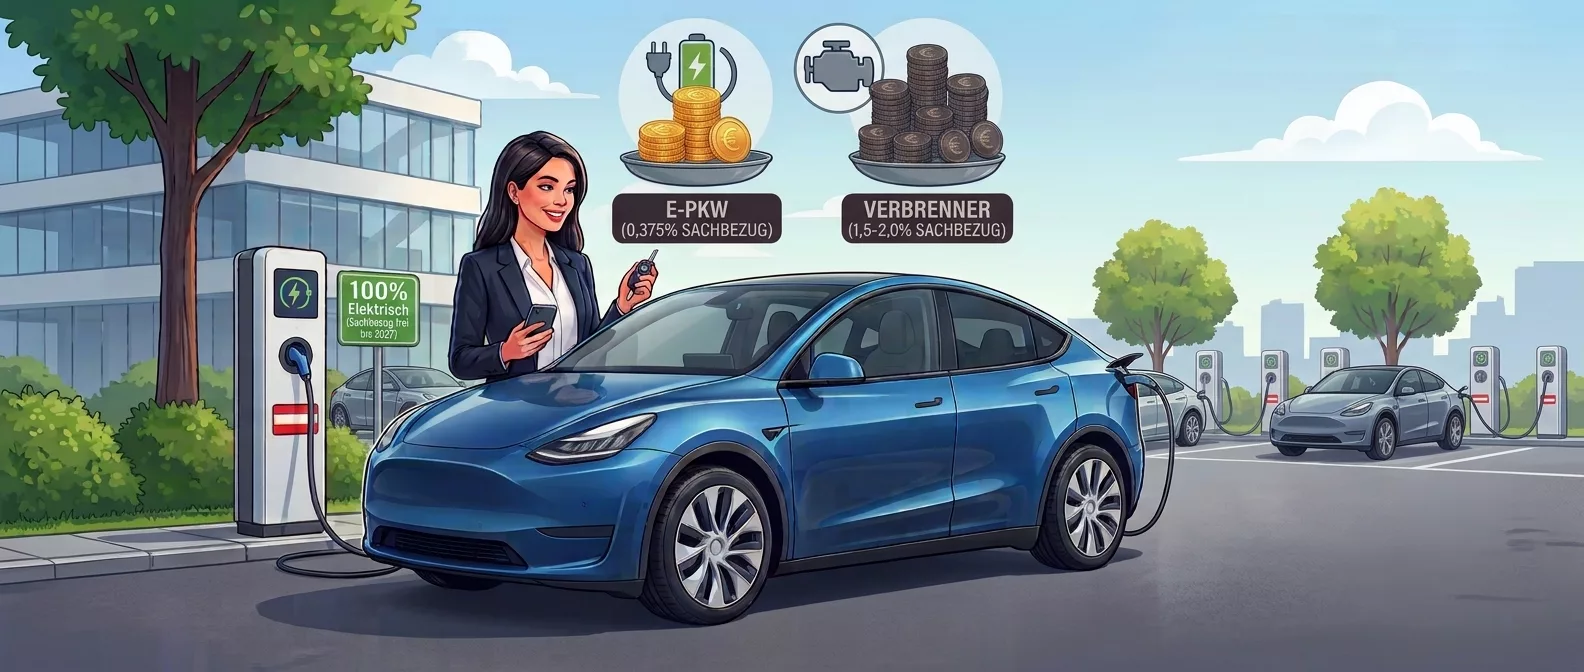
Sachbezug für E-PKW ab 2027
Zehn Jahre lang war die Rechnung einfach: Wer einen reinen Elektro-Dienstwagen privat nutzt, zahlt dafür keinen Cent Lohnsteuer. Mit dem Doppelbudget 2027–2028 endet diese Vollbefreiung. Ab 1. Jänner 2027 wird auch für E-Fahrzeuge ein Sachbezug angesetzt – allerdings deutlich niedriger als beim Verbrenner.
Die neuen Werte im Überblick
| Zeitraum | Sachbezug pro Monat | Höchstbetrag |
| bis 31.12.2026 | 0 % | – |
| Kalenderjahr 2027 | 0,375 % der Anschaffungskosten | 180 € |
| ab Kalenderjahr 2028 | 0,625 % der Anschaffungskosten | 300 € |
Bemessungsgrundlage sind die tatsächlichen Anschaffungskosten inklusive Umsatzsteuer und Normverbrauchsabgabe. Eine Deckelung greift ab rund 48.000 Euro Fahrzeugwert. Zum Vergleich: Bei Verbrennern liegt der Sachbezug je nach CO₂-Wert bei 1,5% oder 2% Prozent, der Höchstbetrag bei 960 Euro monatlich. Der steuerliche Vorteil des E-Autos bleibt also bestehen – er fällt nur kleiner aus.
Ein Rechenbeispiel
Ein Kompakt-SUV mit 45.000 Euro Bruttoanschaffungskosten:
- 2027: 168,75 Euro Sachbezug pro Monat
- ab 2028: 281,25 Euro Sachbezug pro Monat
Auf diesen Betrag fallen für den Dienstnehmer nun Lohnsteuer und Sozialversicherung an – je nach Einkommen bleibt grob die Hälfte (also ca. 85 € pro Monat für 2027) als tatsächliche Mehrbelastung übrig. Für den Arbeitgeber kommen die Lohnnebenkosten an Belastung hinzu.
Wichtig: Die Regelung gilt zeitraumbezogen, nicht fahrzeugbezogen. Ein Bestandsschutz für bereits vor 2027 überlassene Fahrzeuge ist nach derzeitigem Stand nicht vorgesehen. Auch ein vor 2027 angeschafftes E-Auto fällt ab Jänner 2027 unter den neuen Sachbezug.
Was unverändert bleibt
Die gute Nachricht für alle, die auf Elektromobilität setzen:
- Laden am Firmenstandort bleibt steuerfrei. Das gilt auch für Mitarbeiterinnen und Mitarbeiter, die ihr privates E-Auto beim Arbeitgeber laden – dafür entsteht kein Sachbezug.
- Kostenersatz fürs Heimladen ist weiterhin über den amtlichen Strompreis möglich, 2026 sind das 32,806 Cent je Kilowattstunde. Seit 2026 ist Voraussetzung, dass die geladene Menge dem konkreten Firmenfahrzeug technisch eindeutig zugeordnet werden kann.
- Vorsteuerabzug und Wallbox-Zuschuss bleiben nach derzeitigem Stand unangetastet.
- Die CO2-Prämie/THG-Quote bleibt in voller Höhe erhalten. Die Sachbezugsregelung betrifft die Lohnverrechnung – sie hat keinerlei Auswirkung auf Ihren Anspruch auf die CO2-Prämie für E-Fahrzeuge und Ladepunkte.
Unser Fazit
Der E-Dienstwagen verliert einen Teil seines Steuervorteils, bleibt aber gegenüber dem Verbrenner klar im Vorteil – und gegenüber der privaten Anschaffung ebenso.
Und: Jedes E-Fahrzeug bzw. jede Wallbox erwirtschaftet weiterhin jährlich eine CO2-Prämie für die THG-Quote. Mehr Info: Wallbox_oder_Pauschale // Heimladen // Prämie_für_Dienstwagenfahrer
Rechtsstand: September 2026. Das Budgetbegleitgesetz 2027–2028 wurde am 29. Juli 2026 kundgemacht (BGBl. I Nr. 62/2026). Die Umsetzung erfolgt über eine Novelle der Sachbezugswerteverordnung, die zum Redaktionsschluss noch nicht kundgemacht war – die endgültigen Werte und Übergangsbestimmungen bleiben bis dahin formal offen. Dieser Beitrag ist eine allgemeine Information und ersetzt keine steuerliche Beratung im Einzelfall.


